Dividend ödəyirsiniz, ofisi fiziki şəxsdən icarəyə götürmüsünüz, VÖEN-i olmayan ustaya iş gördürmüsünüz və ya xarici şirkətə xidmət haqqı köçürürsünüz? Bu ödənişlərin hamısında vergini ödəyən tərəf – yəni siz – tutub büdcəyə köçürməli və rüb başa çatanda ödəmə mənbəyindən vergi (ÖMV) bəyannaməsi verməlisiniz. Bu məqalədə hansı ödənişdən neçə faiz tutulduğunu, müddətləri və bəyannamənin necə doldurulduğunu nümunələrlə izah edirik.
• Dividend 5%, faiz 10%, icarə və royalti 14%, fiziki şəxsin yaşayış sahəsinin fiziki şəxsə kirayəsi 10%.
• VÖEN-i olmayan fiziki şəxsin xidməti: aylıq 2 500 ₼-dək 14%, artıq hissədən 350 ₼ + 25%.
• Qeyri-rezidentə: xidmət 10%, beynəlxalq rabitə və daşıma 6%, sığorta və lizinq 4%; güzəştli vergi tutulan ölkəyə istənilən ödəniş 10%.
• Vergi və bəyannamə: rübdən sonrakı ayın 20-dək. IV rüb 2026 üçün son tarix – 20 yanvar 2027.
Kim vergi agentidir
Vergi orqanında uçotda olan hüquqi şəxslər, fərdi sahibkarlar və qeyri-sahibkarlıq fəaliyyətindən gəlir əldə edən (uçotda olan) fiziki şəxslər aşağıdakı ödənişlərdə vergini ödəmə mənbəyində tutmağa borcludurlar (VM 150.1):
- dövlət sosial təminatı xaricində ödənilən pensiyalar;
- dividend və faizlər;
- icarə haqqı, royalti, qeyri-rezidentə ödənişlər (VM 124–126);
- VÖEN təqdim etməyən fiziki şəxslərə xidmət (iş) haqqı, muzdlu işçi olmayan şəxslərə maddi yardım, mükafat və təqaüd;
- uçotda olmayan fiziki şəxslərdən alınan bəzi mallar ("Nağdsız hesablaşmalar haqqında" Qanunun 3.5-ci maddəsi);
- vəkil qurumunun vəkillərə, mediasiya təşkilatının mediatorlara ödənişləri.
Vergi tutulmayıbsa və ya köçürülməyibsə, onu gəliri ödəyən şəxs öz vəsaitindən, faizi və maliyyə sanksiyası ilə birlikdə ödəyir (VM 150.2). Yəni "alan özü ödəsin" demək olmur – məsuliyyət agentdədir.
Dərəcələr: hansı ödənişdən neçə faiz
| Ödəniş | Dərəcə | Maddə | Bəyannamə sətri |
|---|---|---|---|
| Dividend; təsisçiyə fəaliyyətdən kənar məqsədlə verilən aktivlər | 5% | VM 122.1, 122.4 | 1603 |
| Faiz (rezident fiziki şəxsə, qeyri-rezidentə) | 10% | VM 123.1 | 1604 |
| Həyatın yığım sığortasına 3 ildən əvvəl xitam | 10% | VM 123.4 | 1605 |
| Royalti | 14% | VM 124.1 | 1606 |
| İcarə haqqı (daşınan və daşınmaz əmlak) | 14% | VM 124.1 | 1607 |
| Fiziki şəxsin yaşayış sahəsinin fiziki şəxsə kirayəsi | 10% | VM 124.1 | 1607.1.2.2 |
| VÖEN-i olmayan fiziki şəxsin xidməti; pensiya | 14% / 25% | VM 101.1 | 1602.1, 1600 |
| Maddi yardım, mükafat, təqaüd; vəkil və mediatorlar | 14% | VM 101.2 | 1602.2, 1601 |
| Qeyri-rezident: iş və xidmətlər, digər gəlirlər | 10% | VM 125.1.5 | 1608.4 |
| Qeyri-rezident: beynəlxalq rabitə və daşımalar | 6% | VM 125.1.4 | 1608.2, 1608.3 |
| Qeyri-rezident: sığorta, lizinq | 4% | VM 125.1.3 | 1608.1 |
| Güzəştli vergi tutulan ölkəyə (əraziyə) ödəniş | 10% | VM 125-1 | 1608.5 |
| Daimi nümayəndəliyin xalis mənfəətindən qeyri-rezidentə köçürmə | 5% | VM 126 | 1609 |
| Uçotda olmayan fiziki şəxslərdən alınan mallar (Qanunun 3.5-ci maddəsi) | 5% | VM 101.6 | 1610 |
Vergi gəlirin ümumi məbləğindən, xərclər çıxılmadan hesablanır. Alıcıya ödənilən məbləğ vergi tutulduqdan sonra qalan hissədir.
VÖEN-i olmayan fiziki şəxslər
Usta, dizayner, tərcüməçi və ya başqa fiziki şəxs xidmət göstərib, amma VÖEN-i yoxdursa, onun gəlirindən vergi muzdlu iş üzrə 1-ci cədvəllə tutulur (VM 101.1, 101.1-3): aylıq gəlir 2 500 ₼-dək olduqda 14%, 2 500 ₼-dan çox olduqda 350 ₼ + 2 500 ₼-dan artıq hissənin 25%-i. Eyni şəxsə ay ərzində edilən ödənişlər birlikdə nəzərə alınır.
Vergi: 350 + (3 000 − 2 500) × 25% = 475 ₼.
Ustanın əlinə: 3 000 − 475 = 2 525 ₼. Əlavə 1-də "Vətəndaş" kimi göstərilir: ad, doğum tarixi və FİN lazımdır.
Muzdlu işçi olmayan şəxslərə verilən maddi yardım, mükafat və təqaüddən isə vergi sabit 14% dərəcə ilə tutulur (VM 101.2). Məcəllənin 102-ci maddəsində vergidən azad olunan məbləğlər bəyannamənin 1612.1 sətrində göstərilir.
Dividend və təsisçiyə ödənişlər
Rezident müəssisənin ödədiyi dividenddən 5% vergi tutulur və bundan sonra alan şəxsdən bir daha vergi tutulmur (VM 122.1, 122.2). Diqqət: cəmiyyətin pulunun və ya digər aktivinin təsisçiyə fəaliyyətdən kənar məqsədlə verilməsi, təsisçinin başqa şəxslərə borcunun cəmiyyət tərəfindən ödənilməsi də dividend sayılır (VM 122.4). Təsisçiyə borc verilməsi və alınmış borcun qaytarılması bura aid deyil.
Vergi: 20 000 × 5% = 1 000 ₼ – rübdən sonrakı ayın 20-dək büdcəyə.
Təsisçinin əlinə: 19 000 ₼. Bəyannamədə: sətir 1603.1.1, Əlavə 1-də dərəcə 5%.
Güzəştlər. ƏDV ödəyicisi olmayan, gəlir və xərclərin uçotunu aparan və əməliyyatlarının həcmi ardıcıl 12 ayın heç birində 200 000 ₼-ı keçməyən rezident müəssisənin fiziki şəxs təsisçilərinin dividendi vergidən azaddır (VM 102.1.22-1). Texnologiyalar parkının rezidenti kimi parkdan kənar İT fəaliyyəti göstərən şəxslərin dividendindən 10 il vergi tutulmur (VM 122.5). Güzəşt tətbiq edilirsə, ödəniş öz sətrində (məsələn, 1603.1.1), azad məbləğ isə 1612-nin müvafiq alt sətrində göstərilir – bəyannamədə 1613 = 1611 − 1612.
İcarə və kirayə
Daşınan və daşınmaz əmlakın icarə haqqından və royaltidən 14% tutulur. Fiziki şəxsə məxsus yaşayış sahəsi fiziki şəxsə kirayəyə verilirsə – 10% (VM 124.1). Rezident müəssisəyə və qeyri-rezidentin daimi nümayəndəliyinə Azərbaycanda ödənilən icarə haqqı və royalti ÖMV obyekti deyil (VM 124.3) – onlar bu gəliri öz bəyannamələrində göstərirlər.
Hər ay vergi: 1 000 × 14% = 140 ₼, mülkiyyətçiyə 860 ₼ ödənilir. Rüb üzrə: 420 ₼ vergi, sətir 1607.1.2.1. Əlavədə əmlakın növü – "Daşınmaz".
Kirayəçi vergi orqanında uçotda olmayan fiziki şəxsdirsə, vergini icarəyə verən özü (və ya onun təyin etdiyi agent) ödəyir.
Qeyri-rezidentlər
Xarici şirkətə və ya şəxsə Azərbaycan mənbəyindən ödənilən gəlirdən, Azərbaycanda daimi nümayəndəliyi yoxdursa, vergi xərclər çıxılmadan tutulur (VM 125.1): dividend 5%, faiz 10%, icarə və royalti 14%, sığorta və lizinq 4%, beynəlxalq rabitə və daşımalar 6%, hüquqi şəxslərin və vergi ödəyicisi kimi uçotda olan fiziki şəxslərin iş və xidmətləri, digər gəlirlər 10%. Xaricdə iki məntəqə arasında daşımalar və tranzit daşımalar vergi obyekti deyil.
Müqavilədə məbləğ vergi daxil olmaqla yazılıbsa: vergi 5 000 × 10% = 500 ₼, şirkətə 4 500 ₼ köçürülür.
Müqavilədə "vergilər çıxılmadan 5 000 ₼" yazılıbsa, vergi ümumi məbləğdən hesablanır: 5 000 ÷ 0,9 = 5 555,56 ₼, vergi 555,56 ₼ – bu məbləği şirkət öz vəsaitindən ödəyir.
İkiqat vergitutma müqaviləsi. Azərbaycanın ikiqat vergitutmanın aradan qaldırılması haqqında müqaviləsi olan ölkənin rezidentinə aşağı dərəcə və ya azadolma nəzərdə tutulubsa, artıq tutulmuş vergi VM 87.4-ə uyğun qaytarılır (VM 125.3). Bəyannamənin 1612.2 sətri güzəştin əvvəlcədən tətbiq edildiyi halda azaldılan vergi üçündür. Əvvəlcədən tətbiq üçün qeyri-rezidentin rezidentliyini təsdiq edən sənəd lazımdır – bu barədə vergi orqanından və ya məsləhətçidən əvvəlcədən dəqiqləşdirin.
Güzəştli vergi tutulan ölkələr. Hökumətin təsdiq etdiyi siyahıdakı ölkə və ərazilərdə qeydiyyatdan keçmiş şəxslərə, onların başqa ölkələrdəki filial və nümayəndəliklərinə, həmçinin həmin ərazilərdəki bank hesablarına edilən istənilən ödənişdən – mal, iş, xidmət fərqi olmadan – 10% tutulur (VM 125-1, 128.3). Bu ödənişlər bəyannamənin ayrıca əlavəsində göstərilir: ölkə, əlaqə növü (təsis edilib, bank hesabı, filial) və qeydiyyat nömrəsi ilə.
Müddətlər
- Vergi: pensiya, dividend, faiz, icarə, royalti, qeyri-rezidentlər və VÖEN-siz fiziki şəxslər üzrə – gəlirin ödənildiyi rübdən sonrakı ayın 20-dək (VM 150.3.2).
- Vəkil və mediatorlara ödənişlər: hər ay, növbəti ayın 20-dək (VM 150.3.1).
- Bəyannamə: rüb başa çatdıqdan sonra növbəti ayın 20-dək (VM 150.3.3).
| Rüb | Bəyannamə və vergi |
|---|---|
| IV rüb 2026 | 20 yanvar 2027 |
| I rüb 2027 | 20 aprel 2027 |
| II rüb 2027 | 20 iyul 2027 |
| III rüb 2027 | 20 oktyabr 2027 |
Bəyannamə necə doldurulur
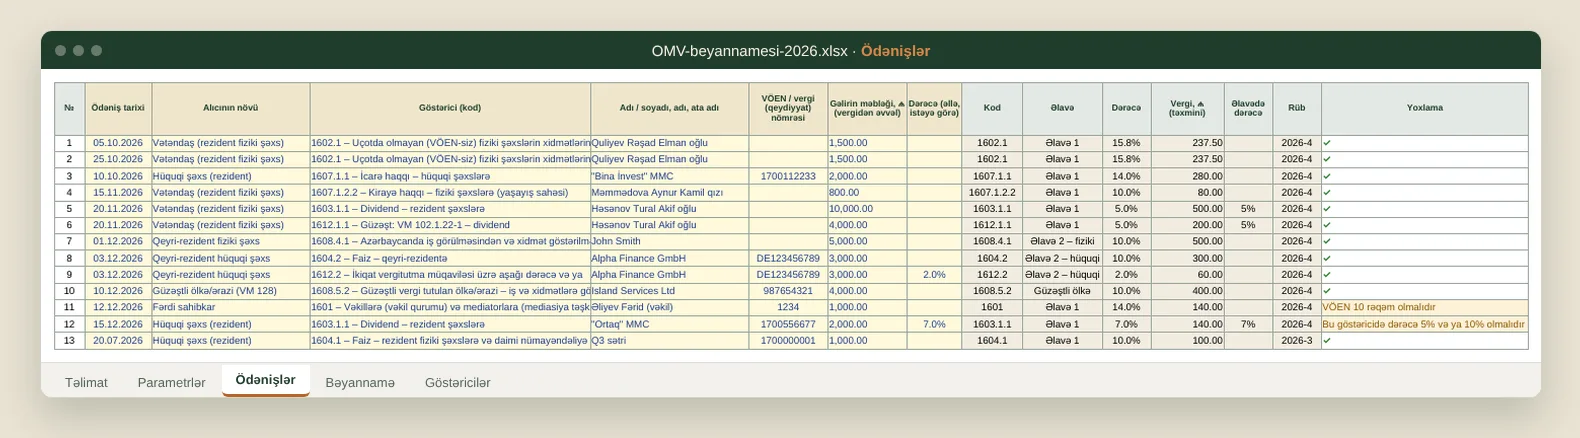
e-taxes.gov.az-da bəyannamənin əsas hissəsi "Verginin hesablanması"dır: 1600–1610-1 sətirlərində gəlirlər, 1611-də cəmi, 1612-də güzəştlər və azadolmalar, 1613-də büdcəyə ödəniləcək vergi (1611 − 1612). Ödənişlərin təfərrüatı əlavələrdə verilir:
- Əlavə 1 – rezidentlər: hüquqi şəxs, fərdi sahibkar, vətəndaş. Vətəndaş üçün ad, doğum tarixi və FİN, hüquqi şəxs və fərdi sahibkar üçün VÖEN.
- Əlavə 2 – qeyri-rezident fiziki şəxslər (ölkə, pasport, pasportun verilmə tarixi, ünvan) və qeyri-rezident hüquqi şəxslər (ölkə, qeydiyyat nömrəsi, ünvan).
- Güzəştli ölkələr əlavəsi – 1608.5.1 (mallar) və 1608.5.2 (iş və xidmətlər).
Əlavələri portala Excel şablonu ilə yükləmək olar. Bir incəlik: şablonlarda dərəcə sütunu yalnız 1603.1.1, 1603.1.2, 1612.1.1, 1612.1.3, 1612.4, 1612.5, 1612.6 və 1612.9 sətirlərində (5% və ya 10%) doldurulur; qalan sətirlərdə vergini portal göstəricinin koduna görə özü hesablayır.
Tez-tez verilən suallar
VÖEN-i olan fərdi sahibkara xidmət haqqı ödəyəndə vergi tuturam?
Xeyr. Rezident fərdi sahibkarın xidmət haqqından ÖMV tutulmur – o, gəlirini öz bəyannaməsində göstərir. Vergi VÖEN təqdim etməyən fiziki şəxslərə ödənişdə tutulur (VM 150.1.7). İcarə, royalti, dividend və faiz isə ayrıca qaydalarla – yuxarıdakı cədvələ baxın.
Vergini tutmağı unutmuşam. Nə etməliyəm?
Vergini öz vəsaitinizdən ödəyin və dəqiqləşdirilmiş bəyannamə verin; gecikmiş günlər üçün faiz hesablanır, sanksiya da tətbiq oluna bilər (VM 150.2).
Qeyri-rezidentə xidmətə görə ƏDV də ödənilirmi?
Bəli, ayrıca: xidmətin göstərildiyi yer Azərbaycandırsa, qeyri-rezidentə ödənişdən ƏDV-ni də vergi agenti kimi siz hesablayıb ödəyirsiniz (VM 169). Bu, ÖMV bəyannaməsinə yox, ƏDV bəyannaməsinə düşür.
Qanunvericilik: Vergi Məcəlləsi, maddə 13.2.16.14-1, 101.1, 101.1-3, 101.2, 101.6, 102.1.22-1, 122–126, 125-1, 128, 150.1–150.3, 169 (13.11.2026 tarixinə qüvvədə olan redaksiya). Məqalə ümumi məlumat xarakteri daşıyır və konkret vəziyyət üçün vergi məsləhəti deyil.